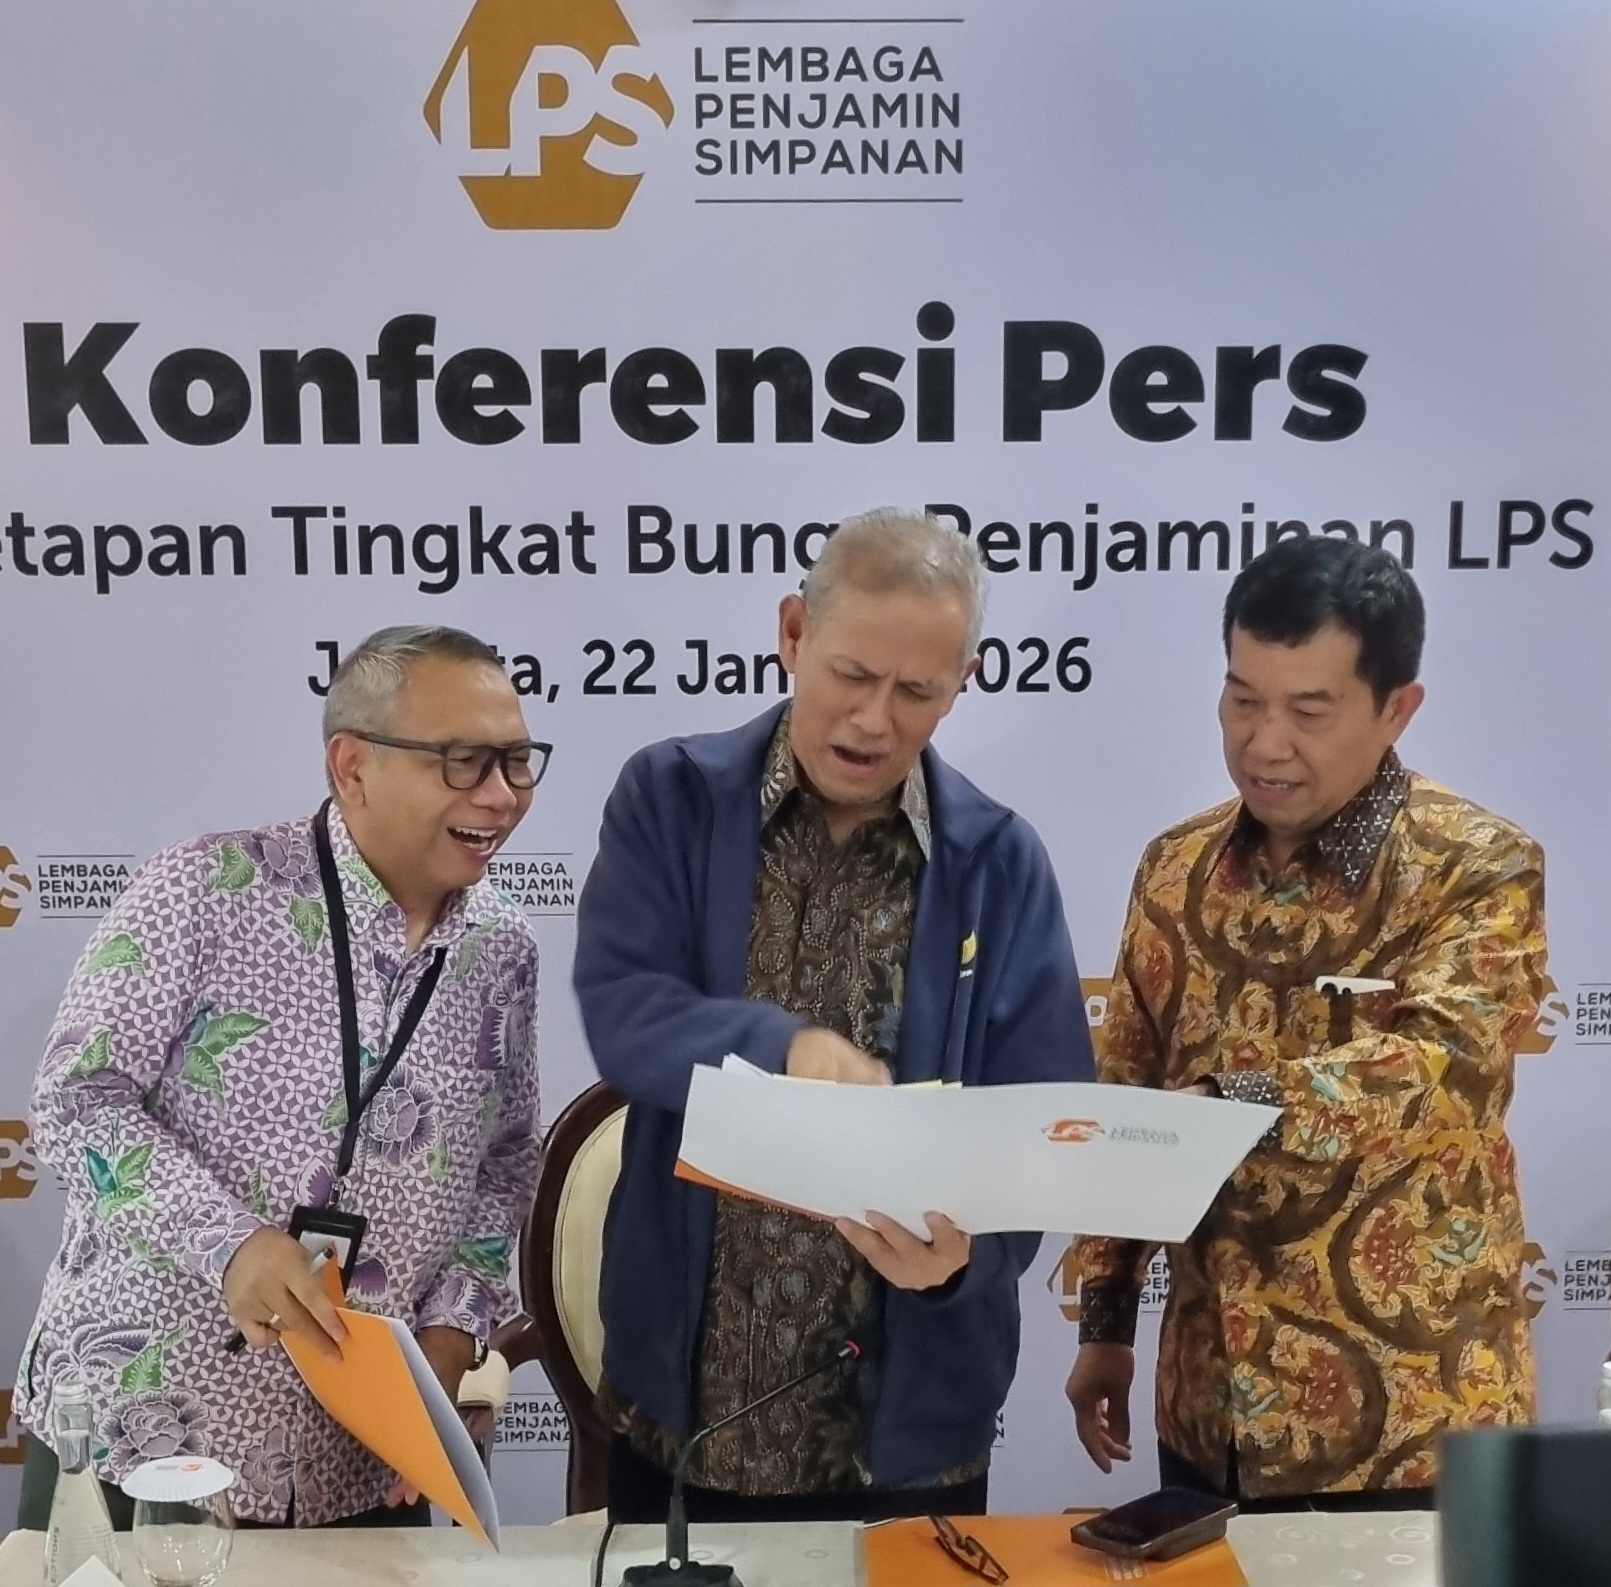
JAKARTA, BISNISJAKARTA.ID – Lembaga Penjamin Simpanan (LPS) mempertahankan tingkat suku bunga penjaminan simpanan rupiah di bank umum pada level 3,50 persen. TBP simpanan rupiah pada BPR sebesar 6,00 persen. Sedangkan untuk TBP simpanan valas pada bank umum sebesar 2,00 persen.
Anggota Dewan Komisioner Bidang Program Penjaminan Polis LPS Ferdinan D. Purba dalam konferensi pers yang dihadiri Wakil Ketua Dewan Komisioner LPS Farid Azhar Nasution dan Ketua Dewan Komisioner LPS Anggito Abimanyu di Jakarta, Kamis (22/1) mengatakan, tingkat bunga penjaminan tersebut berlaku mulai 1 Februari 2026 sampai dengan 31 Mei 2026.
Purba menambahkan, tingkat bunga penjaminan ini akan dievaluasi secara berkala dan dapat diubah sewaktu-waktu sesuai tingkat suku bunga pasar, kinerja perbankan dan kondisi perekonomian yang signifikan.
Ia mengatakan, tingkat bunga penjaminan mencerminkan batas maksimum tingkat bunga wajar simpanan perbankan perkembangan perbankan yang ditentukan dengan mempertimbangkan pergerakan suku bunga simpanan untuk menjaga stabilitas sistem keuangan nasional dan mendorong pemulihan ekonomi nasional.
Meski demikian, LPS turut menghimbau agar bank secara transparan menyampaikan kepada nasabah penyimpan mengenai besaran tingkat bunga penjaminan yang berlaku saat ini.
Dalam kesempatan yang sama, Wakil Ketua Dewan Komisioner LPS Farid Azhar Nasution mengatakan, LPS mencatat, total simpanan dari bank yang dilikuidasi mencapai Rp3,99 triliun yang berasal dari 500.818 rekening sejak lembaga ini beroperasi pada 2005 hingga 31 Desember 2025 atau dalam periode 20 tahun terakhir.
Namun, dari jumlah tersebut, terdapat simpanan tidak layak bayar (STLB) sebesar Rp592,14 miliar atau 14,83 persen. Sementara simpanan layak bayar (SLB) tercatat sebesar Rp3,4 triliun atau 85,17 persen. “Penyebab utama dari yang tidak layak bayar adalah karena rata-rata suku bunganya di atas tingkat bunga penjaminan (TBP) LPS sekitar 64,95 persen, disusul karena menyebabkan bank tidak sehat sekitar 29,02 persen dan yang tidak tercatat di bank 6,02 persen,” kata Azhar.
Untuk diketahui, seluruh bank di Indonesia wajib menjadi peserta penjaminan LPS, sesuai peraturan perundang-undangan. Per Desember 2025, terdapat 1.593 bank peserta penjaminan LPS, terdiri dari 105 bank umum, 1.488 Bank Perekonomian Rakyat (BPR) dan BPR Syariah (BPRS).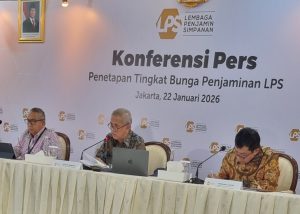 Resolusi Bank
Sejak 2005 hingga 2025, LPS telah melakukan resolusi bank dengan cara likuidasi pada 1 bank umum, 130 BPR dan 16 BPRS, serta melakukan penempatan modal sementara pada 1 bank umum dan konversi modal (bail-in) pada 1 BPR. “Kalau sampai dengan hari ini, masih terdapat 18 BPR dan BPRS yang masih dalam proses likuidasi,” kata Farid.
Ia mengatakan bahwa setiap resolusi bank tersebut dilakukan oleh LPS dengan cepat dan efektif. “Dari waktu ke waktu, pembayaran klaim kepada nasabah penyimpan semakin cepat. Saat ini, rata-rata waktu pembayaran klaim pertama kali sejak bank dicabut izin usahanya sudah mencapai 5 hari kerja. Ini sudah jauh lebih cepat dari 5 tahun lalu yang memerlukan waktu hingga 14 hari kerja,” kata Farid.
Neraca keuangan LPS menunjukkan perkembangan yang baik. Total aset LPS pada 2025 meningkat 13,6 persen dari tahun sebelumnya, menjadi Rp276,2 triliun (unaudited). Aset terbesar LPS berada pada Surat Berharga Negara (SBN) dengan total Rp263,8 triliun atau 95,5 persen dari total aset LPS.
Pendapatan LPS pada 2025 mencapai Rp37,6 triliun atau naik 12,3 persen dari tahun 2024. Sumber pendapatan LPS sebagian besar berasal dari penerimaan premi penjaminan dan pendapatan dari hasil investasi LPS.
Dengan perkembangan tersebut, LPS membukukan surplus sebesar Rp33,8 triliun pada 2025, naik 13,8 persen dari tahun sebelumnya. Selanjutnya, cadangan penjaminan LPS meningkat 13,3 persen menjadi Rp213,4 triliun.
Dalam pelaksanaan tugasnya, LPS turut memberikan dukungan kepada perekonomian nasional, antara lain dalam bentuk kontribusi pembayaran pajak yang totalnya pada 2025 sebesar Rp3 triliun (naik 15,3 persen dari tahun 2024), dan pembelian SBN sebesar Rp51,4 triliun (naik 8,4 persen dari tahun 2024). (son)